VISA, UNA VERGÜENZA: BLOQUEOS ABSURDOS, ATENCIÓN DEPLORABLE Y CLIENTES QUE TERMINAN SUPLICANDO PARA PODER USAR SUS PROPIAS TARJETAS
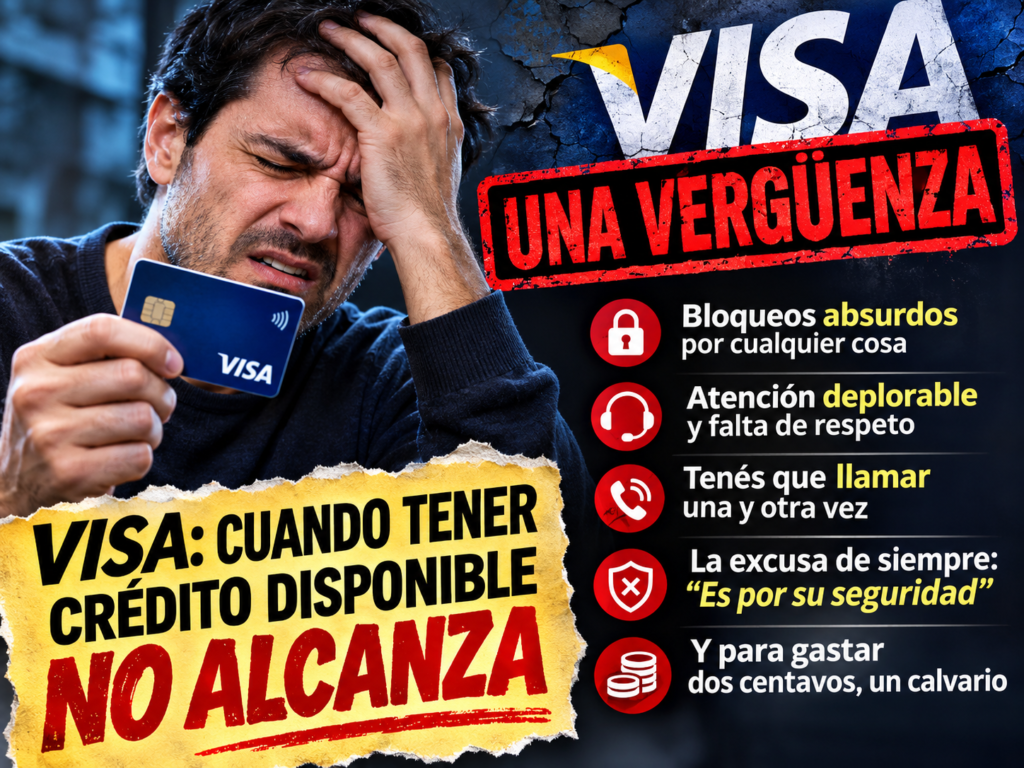
VISA: CUANDO EL CLIENTE DEJA DE SER CLIENTE Y SE CONVIERTE EN UN SOSPECHOSO
Hay servicios que deberían simplificar la vida de las personas. Una tarjeta de crédito es, precisamente, uno de ellos. Su función es permitir que el consumidor realice compras, pague servicios, financie operaciones y disponga del crédito que tiene autorizado.
Sin embargo, la experiencia de algunos usuarios con las tarjetas Visa parece demostrar exactamente lo contrario.
Lo que debería ser una operación sencilla puede transformarse en un verdadero calvario de autorizaciones, bloqueos, llamados telefónicos, verificaciones y pérdidas de tiempo.
Y lo más indignante es que todo suele justificarse con una frase que los clientes ya están cansados de escuchar: “Es por su seguridad”.
¿Seguridad para quién? ¿Para el cliente que necesita realizar una compra? ¿O para un sistema que, en lugar de resolver sus problemas, termina trasladándole todas las molestias al consumidor?
La seguridad es indispensable en cualquier sistema financiero. Nadie discute la necesidad de prevenir fraudes. Lo que resulta inadmisible es que esa prevención termine convirtiéndose en una barrera permanente para quienes utilizan legítimamente sus tarjetas.
CUATRO BANCOS, TARJETAS VISA Y UNA MISMA FRUSTRACIÓN
El testimonio que motiva esta nota corresponde a un usuario que posee tarjetas de crédito Visa emitidas por cuatro entidades bancarias diferentes.
Lejos de encontrar un servicio eficiente, asegura que su experiencia se deteriora cada día.
Bloqueos inesperados, operaciones que requieren nuevas autorizaciones, dificultades para comunicarse y una sensación permanente de estar obligado a pedir permiso para utilizar un medio de pago que ya tiene habilitado.
No estamos hablando necesariamente de operaciones millonarias, movimientos extraordinarios ni compras sospechosas.
La queja apunta también a operaciones cotidianas, incluso de importes insignificantes, que terminan generando una cantidad desproporcionada de complicaciones.
¿Cómo puede ser que una persona tenga crédito disponible, cumpla con sus obligaciones y aun así deba perder tiempo llamando para conseguir que le permitan realizar una compra?
La pregunta es tan sencilla como difícil de justificar desde el punto de vista de la calidad del servicio.
EL COLMO DEL ABSURDO: TENER QUE LLAMAR PARA GASTAR DOS CENTAVOS
La tecnología financiera debería permitir que las operaciones legítimas se realicen en segundos.
Sin embargo, cuando los sistemas de prevención generan bloqueos reiterados sin ofrecer soluciones inmediatas, el resultado es exactamente el contrario.
El consumidor queda atrapado en un circuito absurdo: intenta pagar, recibe un rechazo, busca una explicación, intenta comunicarse, atraviesa verificaciones y espera que alguien finalmente le permita utilizar su tarjeta.
Mientras tanto, puede encontrarse frente a un comerciante, en una estación de servicio, intentando pagar una compra urgente o resolviendo una necesidad familiar.
La incomodidad, la pérdida de tiempo y la exposición pública las soporta el cliente.
¿Quién le devuelve al consumidor el tiempo perdido? ¿Quién responde por la vergüenza de una compra rechazada sin una explicación clara? ¿Quién se hace responsable cuando una operación legítima no puede concretarse?
No alcanza con repetir que todo se hace por seguridad.
La seguridad que perjudica sistemáticamente la experiencia del usuario necesita ser revisada.
ATENCIÓN AL CLIENTE: CUANDO CONSEGUIR UNA RESPUESTA SE CONVIERTE EN OTRA PESADILLA
Uno de los aspectos más irritantes de esta experiencia es la dificultad para obtener atención efectiva.
Cuando una tarjeta se bloquea o una operación es rechazada, el consumidor necesita una respuesta inmediata, concreta y humana.
No necesita recorrer menús telefónicos interminables, escuchar grabaciones repetitivas ni explicar varias veces el mismo inconveniente.
Mucho menos necesita que lo hagan sentir como si estuviera molestando por reclamar el funcionamiento de un servicio.
Las empresas financieras invierten enormes recursos en tecnología, publicidad, posicionamiento de marca y sistemas de procesamiento.
Pero toda esa estructura pierde valor cuando un cliente no consigue resolver un problema elemental.
Una tarjeta que funciona cuando quiere y un servicio de atención que no resuelve cuando se lo necesita constituyen una combinación inaceptable.
El consumidor no debería convertirse en empleado administrativo de su propia tarjeta, obligado a gestionar autorizaciones y desbloqueos que los sistemas tendrían que resolver de manera eficiente.
LA EXCUSA DE LA SEGURIDAD YA NO ALCANZA
Es cierto que el fraude financiero existe y que las empresas deben implementar mecanismos de prevención.
Pero también es cierto que esos mecanismos deben ser proporcionales, comprensibles y acompañados de procedimientos rápidos para solucionar errores.
Bloquear preventivamente una operación puede resultar razonable ante determinados indicadores de riesgo.
Lo que merece una crítica contundente es que el usuario legítimo termine sufriendo una sucesión de obstáculos para recuperar la posibilidad de comprar.
Si un sistema detecta una operación potencialmente sospechosa, debería ofrecer mecanismos de validación simples, accesibles y eficaces.
La tecnología actual permite desarrollar sistemas de autenticación, notificaciones inmediatas y verificaciones digitales.
Por eso resulta especialmente frustrante que el consumidor termine dependiendo de llamados telefónicos y gestiones repetitivas.
La seguridad debe proteger al cliente, no convertirlo en rehén de un procedimiento interminable.
VISA Y LOS BANCOS: ¿QUIÉN SE HACE CARGO DEL PROBLEMA?
Existe otra cuestión que merece especial atención: la responsabilidad de las entidades que participan en el funcionamiento de las tarjetas.
Visa es una marca y una red de pagos, mientras que los bancos emisores administran aspectos fundamentales de la relación contractual con sus clientes. Según el tipo de operación y el motivo del rechazo, pueden intervenir diferentes sistemas y responsables.
Pero esa división técnica no debería convertirse en un laberinto para el consumidor.
Al usuario no le interesa tener que descubrir qué empresa tomó la decisión de bloquear una operación, qué sistema generó la alerta o qué sector debe autorizar nuevamente la tarjeta.
Lo que necesita es que el servicio funcione.
Y si no funciona, que exista una respuesta clara y una solución inmediata.
El consumidor no puede quedar atrapado entre Visa, el banco emisor y distintos canales de atención mientras nadie le ofrece una respuesta satisfactoria.
Una marca de alcance internacional también debería preocuparse por la experiencia que reciben quienes utilizan tarjetas identificadas con su nombre, incluso cuando determinadas decisiones corresponden a los bancos emisores.
EL CLIENTE PAGA, CUMPLE Y ENCIMA TIENE QUE ROGAR QUE LO ATIENDAN
Hay algo profundamente irritante en la relación que algunos consumidores describen con los servicios financieros.
Para ofrecer tarjetas, aumentar límites, promocionar productos o incentivar el consumo, las entidades encuentran múltiples canales de comunicación.
Pero cuando aparece un problema concreto, conseguir una respuesta puede convertirse en una tarea agotadora.
El contraste es evidente.
El cliente debe cumplir fechas de vencimiento, afrontar intereses cuando corresponda, controlar resúmenes, verificar consumos y respetar todas las condiciones contractuales.
A cambio, tiene derecho a exigir un servicio razonablemente eficiente.
No está pidiendo un favor.
No está solicitando un privilegio.
Está reclamando poder utilizar una herramienta financiera que contrató y que se encuentra habilitada.
Que una persona tenga que insistir una y otra vez para utilizar su propio crédito es una señal de que algo está funcionando muy mal.
UNA MARCA INTERNACIONAL NO PUEDE DESENTENDERSE DE LA EXPERIENCIA DE SUS USUARIOS
Visa es una de las marcas de pagos más reconocidas del mundo.
Precisamente por esa presencia internacional, la expectativa de calidad es elevada.
El consumidor espera tecnología, rapidez, confiabilidad y soluciones.
No espera sentirse permanentemente bajo sospecha ni tener que reorganizar su vida alrededor de los procedimientos de autorización de una tarjeta.
Una marca no se construye solamente con campañas publicitarias, acuerdos comerciales y presencia internacional.
También se construye con la experiencia cotidiana de millones de personas.
Y cuando esa experiencia resulta frustrante, la reputación se deteriora.
La pregunta que deberían hacerse Visa y las entidades emisoras es muy sencilla:
¿De qué sirve promover medios de pago cada vez más modernos si algunos clientes siguen teniendo que recurrir al teléfono para conseguir que les aprueben una compra legítima?
BASTA DE TRATAR AL CONSUMIDOR COMO SI FUERA EL PROBLEMA
La relación entre las entidades financieras y sus clientes necesita recuperar algo elemental: el respeto.
Respetar al consumidor significa atenderlo cuando tiene un inconveniente.
Significa explicar por qué se rechaza una operación, siempre que esa explicación no comprometa los mecanismos de prevención de fraude.
Significa ofrecer procedimientos rápidos para verificar su identidad.
Significa evitar bloqueos innecesarios y corregir los errores cuando ocurren.
Y, fundamentalmente, significa comprender que detrás de cada tarjeta existe una persona que trabaja, cumple obligaciones, organiza gastos y necesita disponer de sus medios de pago.
No puede ser que la tecnología avance a pasos gigantescos mientras la atención al cliente parece retroceder.
No puede ser que la prevención de fraude se transforme en una excusa universal para justificar cualquier inconveniente.
Y no puede ser que el consumidor termine resignándose a recibir un servicio deficiente porque considera que todas las alternativas funcionan igual.
VISA DEBE ESCUCHAR: LA PACIENCIA DE LOS CLIENTES TIENE UN LÍMITE
Esta crítica no pretende desconocer la importancia de la seguridad financiera ni atribuir automáticamente a Visa decisiones que pueden corresponder a los bancos emisores.
Pretende poner sobre la mesa una realidad concreta: la experiencia de un usuario que, pese a tener tarjetas Visa en cuatro bancos, denuncia bloqueos frecuentes, dificultades de atención y obstáculos reiterados para realizar operaciones.
Es una experiencia personal que merece ser escuchada y que plantea interrogantes sobre la calidad del servicio.
Visa y los bancos deberían ofrecer respuestas claras sobre cómo evitar rechazos injustificados, qué mecanismos existen para resolver bloqueos y cómo garantizar atención efectiva cuando una persona necesita utilizar su tarjeta.
Porque detrás de cada operación rechazada puede existir una compra urgente, una necesidad impostergable o simplemente alguien que no quiere perder una hora de su vida intentando pagar algo.
El cliente no tiene por qué agradecer que finalmente le permitan utilizar su tarjeta. El servicio debe funcionar correctamente desde el principio.
UNA REFLEXIÓN FINAL: ¿PARA QUÉ QUEREMOS UNA TARJETA QUE NO PODEMOS USAR CUANDO LA NECESITAMOS?
La pregunta resume el malestar.
Una tarjeta de crédito debería representar comodidad, respaldo y libertad para realizar operaciones dentro de los límites autorizados.
Cuando se convierte en una fuente permanente de incertidumbre, bloqueos y llamados telefónicos, pierde buena parte de su utilidad.
La confianza no se exige: se gana ofreciendo un servicio que funcione.
Y ninguna empresa, por grande o reconocida que sea, debería considerar normal que sus clientes terminen agotados por intentar resolver problemas que nunca tendrían que haber ocurrido.
Visa y los bancos emisores tienen una responsabilidad compartida en mejorar la experiencia de quienes utilizan sus servicios. Es hora de que escuchen los reclamos, revisen sus procedimientos y dejen de trasladar al consumidor las consecuencias de sistemas que no siempre funcionan como deberían.
Porque una tarjeta que se bloquea cuando el cliente necesita comprar y una atención que no responde cuando necesita ayuda no representan modernización financiera: representan un servicio que necesita cambiar urgentemente.
Nota de opinión basada en el testimonio de un usuario de tarjetas Visa emitidas por cuatro bancos. Los inconvenientes relatados corresponden a su experiencia personal y no constituyen una constatación de fallas generalizadas en todas las tarjetas o entidades emisoras.
Comercios destacados